Óscar Cabrera Melgar
Economista
16/11/2026
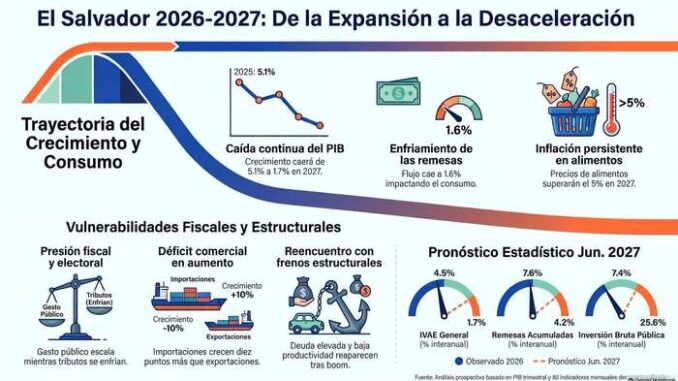
Durante los últimos trimestres, El Salvador ha vivido algo poco común en su historia reciente: un ciclo expansivo que llevó el crecimiento a 5.1 % interanual en el segundo trimestre de 2026. Pero los ciclos económicos tienen una lógica que no se suspende por decreto ni por entusiasmo: a la expansión le sigue la desaceleración.
La pregunta que importa hoy es si esa desaceleración se confirma durante los próximos meses de 2026 y el primer semestre de 2027. Para responderla, procesé en Demetra+ (X-13 ARIMA-SEATS) el PIB trimestral —la medida más fiel del ciclo económico salvadoreño— y ochenta indicadores mensuales de los sectores internacional, real, externo, monetario y financiero y fiscal de fuente: MIHAC, Banco Central de Reserva y de la Superintendencia del Sistema Financiero, con pronósticos hasta mediados de 2027. La respuesta es afirmativa. Esto es lo que muestran los datos:
El PIB alcanzó su punto máximo en el tercer trimestre de 2025, con 5.3 % interanual. Desde ahí, la senda proyectada es descendente y sostenida: 3.9 % → 3.4 % → 2.9 % → apenas 1.7 % en el segundo trimestre de 2027. El IVAE mensual confirma el mismo giro.
La construcción, el sector más dinámico del ciclo, pasaría de crecer 11.2 % a menos de 4 %. El consumo privado perdería casi dos tercios de su dinamismo (de 3.7 % a 1.4 %) y la inversión se desinflaría de 9.3 % a 2.5 %.
Las remesas familiares —la fuente que sostiene el consumo de un tercio de los hogares— se enfrían del 7.6 % al 1.6 % interanual hacia marzo de 2027, mientras las importaciones crecen más del doble de rápido que las exportaciones.
En lo fiscal, los ingresos tributarios se enfrían (de 10.8 % a 6.6 %) justo cuando la inversión pública se acelera por encima de 25 % en año electoral. Todo esto con una deuda del Sector Público No Financiero por encima del 90 % del PIB, una reforma de pensiones a la vuelta de la esquina y las metas de superávit primario con el FMI de 2.9 % del PIB en 2026 y 3.7 % en 2027 inalcanzables.
Y atención con el bolsillo: la inflación de alimentos superaría 5% a comienzos de 2027. La desaceleración se está sintiendo en el ingreso, en el costo de vida y en el empleo.
La lectura de fondo es la que he venido desarrollando en mis libros “Hacia un nuevo modelo de desarrollo con igualdad de oportunidades para El Salvador” (2025) y “Las ocho trampas del desarrollo” (2026): la desaceleración de 2027 no es solo el giro natural del ciclo, es el reencuentro con las restricciones estructurales que la expansión había disimulado —baja productividad, exportaciones de baja complejidad, dependencia de las remesas, finanzas públicas estrechas—. El ciclo da tregua; la estructura, no.
Una advertencia de honestidad analítica: los pronósticos X-13 son extrapolaciones estadísticas de la dinámica reciente; no incorporan decisiones de política futuras ni choques geopolíticos nuevos. Su valor está en mostrar la inercia del ciclo con la información disponible a agosto de 2026.
Esto es solo la primera pieza. En las próximas semanas iré publicando sucesivas actualizaciones prospectivas: un ciclo de entregas sectoriales —real, externo, fiscal, monetario y financiero— que completarán, pieza a pieza, el rompecabezas de la economía salvadoreña de cara a 2027. Acompáñenme en la lectura. Fundación para el Desarrollo de Centroamérica